
隨著臺灣逐步接軌 IFRS 永續揭露準則,如何將永續相關風險與機會、財務重大性判斷及永續經濟活動分類真正納入治理架構與日常營運,已成為實體產業推動永續轉型的重要課題。有別於過往聚焦資訊揭露,企業當前面臨的挑戰,更在於如何回應市場、投資人及金融機構日益提高的永續期待,並將永續議題實質融入經營決策與發展規劃。
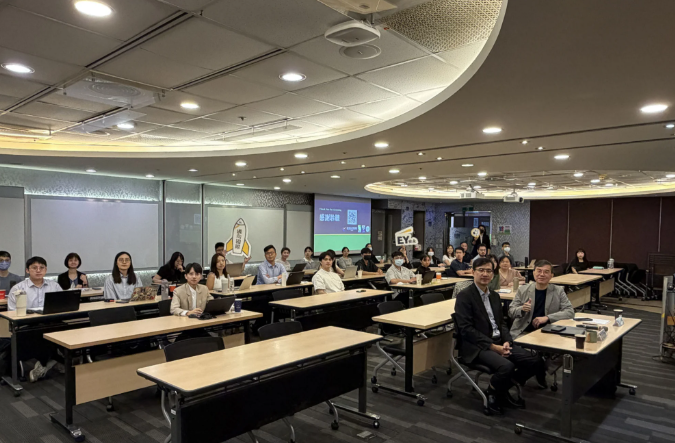
為協助企業掌握最新法規脈動與實務因應之道,安永聯合會計師事務所舉辦「Next Step ESG:從揭露準則到轉型實踐的關鍵路徑」永續推動實務交流講座,邀集實體產業永續從業人員,共同探討自揭露合規邁向永續轉型的關鍵路徑。
永續揭露邁入實踐階段 企業轉型挑戰升溫
講座的上半場特別邀請臺北大學商學院院長黃啟瑞擔任主講人,就永續經濟活動分類指引之現況、未來發展方向及實體產業接軌過程中之實質推動挑戰進行分享。黃院長指出,我國永續經濟活動認定參考指引自 2022 年發布 1.0 版、2024 年底更新 2.0 版以來,已建立涵蓋製造業、營建與不動產、運輸倉儲、廢棄物與資源回收及農林業等 5 大產業、29 項一般經濟活動,以及再生能源、氫能、CCUS 等 14 項支持型經濟活動之認定架構;為廣納產官學意見,主管機關累計辦理數十場座談與宣導,並已啟動第三版指引研析,未來將持續擴大適用產業範圍,深化永續金融與實體經濟之連結。
安永聯合會計師事務所氣候變遷、永續發展與ESG諮詢服務負責人曾于哲表示,金管會已宣布我國自 2026 年起,依資本額規模分三階段接軌 IFRS 永續揭露準則,接軌初期企業可適用多項過渡規定,例如首年免揭露比較資訊、得僅先揭露氣候相關風險與機會,範疇三溫室氣體排放亦可延後三年揭露;然而真正的挑戰在於,永續揭露的報導廣度已超越合併財務報表邊界、延伸至整體價值鏈,企業必須將財務重大性思維、情境分析與價值鏈管理納入日常營運,方能將合規壓力轉化為長期價值。
講座下半場則從準則要求延伸至永續轉型的實務工具應用。安永表示,隨著永續議題的管理範疇逐步從「氣候」擴展至「自然」與「社會」,企業亦須及早建立對應的管理工具。其中,自然相關財務揭露(TNFD)協助企業透過 LEAP 方法,辨識自身與價值鏈對自然的依賴、衝擊、風險與機會;內部碳定價(ICP)則將碳成本內生化為投資與營運決策的參數,協助企業將淨零目標轉化為可執行的具體行動。
本次講座自「IFRS 永續揭露準則」與「永續經濟活動認定參考指引」的準則接軌切入,延伸至自然相關財務揭露(TNFD)與內部碳定價(ICP)等實務工具應用,完整串接企業自揭露合規邁向永續轉型的行動藍圖。安永表示,實體產業接軌 IFRS 永續揭露準則與永續經濟活動分類指引,除了須遵循法規完成揭露,唯有將永續風險與機會整合進企業經營決策,才能在諸多不確定性中強健風險管理、建立營運韌性,並透過清楚辨識永續經濟活動、與資本市場有效溝通,將永續轉型轉化為長期競爭力,共享低碳轉型的經濟成果。
資料來源:安永聯合會計師事務所新聞網(發布日期:2026/08/17)