作者:CSRone 永續智庫/致德國際永續顧問執行副總陳建佑、經理倪上筑
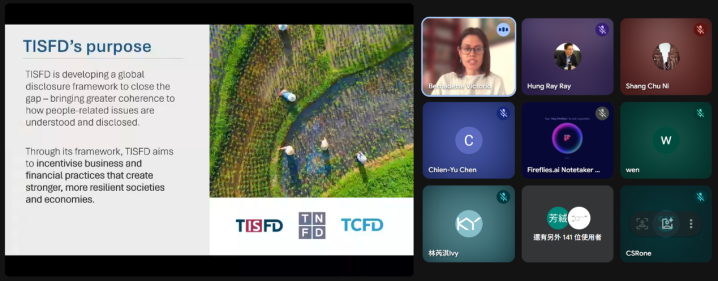
CSRone /致德國際永續顧問作為「不平等與社會相關財務揭露專案小組」(TISFD)亞太區委員會的成員(APAC Council member)於 7 月 24 日午間舉辦「Beyond Risk: Why TISFD Matters for Asia’s Next Phase of Sustainability線上論壇」,邀請 TISFD 亞太區域合作負責人 Bernadette Victorio 與 CSRone 永續智庫/致德國際永續顧問執行副總陳建佑進行與談。
本次會談中,Bernadette 除了分 TISFD 於 2026 至 2027 年的進展時程之外,也點出了三大要項:
- 社會問題不僅影響企業品牌聲譽或責任,也正日益成為商業營運穩定、政府政策和社會穩定等系統性風險;
- TISFD 創建目的並非增添企業組織揭露成本,而是幫助企業組織更好地理解、管理和報導「與人相關」的影響、依賴性、風險和機會,協助進行更完整、有效、精準地營運決策。
- 台灣不僅是 TISFD 採用者,更有機會在此時成為框架的實務經驗貢獻者。
致德國際永續顧問觀察,相較於企業組織近年熟悉的氣候(TCFD)與自然(TNFD)議題,TISFD 討論的核心其實是另一個問題:「當企業組織愈來愈依賴人才、供應鏈與社會穩定時,這些『與人相關』的因素,何時會開始影響企業組織的營運與財務表現?」而這也是本次專訪中最值得關注的議題之一。
Q:過去數 10 年間,永續發展討論集中在「氣候與環境」議題,如今市場開始關注不平等(inequality)和社會議題(含勞動條件、人力資本等)。
從 TISFD 的角度來看,為何「與人相關」的議題對企業組織愈來愈重要?
簡而言之,TISFD 認為「人、氣候和自然」三者之間具有高度的相互依存關係。在這個生態系中,如果無法保護自然環境,以及那些依賴自然環境維持生計與生活的人們,最終都可能轉化為企業組織所必須面對的實質商業風險。
更重要的是,在當前地緣政治衝突持續,人工智慧快速發展,以及勞動市場和工作型態不斷變動的背景下,我們亦愈發關注「不平等」所帶來的影響。舉例而言,對於高度依賴人力與人類互動經驗的產業來說,無論是司機、外送員或其他服務工作者,一旦缺乏合理的工作條件、無法滿足基本生活需求,企業組織即難以建立一支穩定、高效且具備韌性的隊伍,長期以來也將影響企業組織的營運和成長。因此,這不只是企業「如何對待員工」的議題,而是必須進一步思考:企業組織的營運依賴哪些人?這些人受到什麼影響?企業如何受到這些影響,並如何回應?
對企業而言,「人」不僅是員工,更包含供應鏈中的勞工、營運所在地的社區居民,甚至是接觸到產品與服務的消費者。因此,TISFD 為企業帶來的是經營策略上一個更為廣闊的視角:「不應只把人視為企業的人力資源,而是應將其視為企業價值鏈與整體營運生態結構中,重要的利害關係人。」因此,當企業組織開始理解人、自然,以及自身商業模式的相互依賴關係,就會了解「提升人的福祉,與企業組織自身的韌性、風險管理與長期發展息息相關」。

Q:相較於容易理解、衡量的氣候風險,社會風險往往更加複雜。為什麼金融機構應該開始關注社會相關風險?從全球領先的機構中,我們又能看到哪些發展方向?
社會風險與指標因涉及「與人相關」的議題往往更加複雜。它涉及不同產業、地區、勞動條件與社會脈絡,因此很難用單一數字概括。這也正是 TISFD 接下來的工作重點之一:發展更具體的指標與目標,讓企業組織或金融機構足以辨別「哪些與人相關的風險與機會具備重大性,並將其進一步納入決策中」。目前 TISFD 技術工作小組正邀請不同產業、地區、營運特質的企業組織參與,以「在建立共同框架精神與核心的同時,也保留足夠的彈性,讓企業組織能夠辨識自身真正重要的風險,並加以運用」。
TISFD 特別想傳達的一個精神是,「我們並非等待一套完美的指標、框架出現後才開始行動,而是需要讓不同地區與組織的實務經驗,優化這套框架的發展」。因此,TISFD 也持續透過聯盟邀請企業組織及利害關係人參與相關工作小組。
Q:許多企業組織已投入大量資源進行氣候資訊揭露、永續發展報告和國際財務報告準則(IFRS)的接軌。《不平等與社會相關財務揭露框架》(TISFD)與現有框架(例如 ISSB、IFRS S1 和 S2、TCFD、TNFD、GRI、ESRS)之間的關係為何?TISFD希望填補現有框架中的哪些缺口?
我們經常被問到「TISFD 是否又是另一套新的揭露框架?為企業組織報導工作增加了一項新的負擔?」我們完全理解這樣的疑慮,但 TISFD 的目的並不是再建立一套與現有框架彼此競爭的標準。相反地,我們希望促進不同框架之間的協調與整合,讓企業組織能夠把「與人相關」的議題,更自然地納入既有的決策與資訊揭露架構中。這背後有一個非常基本且重要的觀念:人不可能脫離社會系統而獨立存在,企業組織也是如此。
人、社會、自然與經濟本來就存在於同一個系統裡,很難彼此分割。若只是把社會議題當成另一個獨立的報告章節,確實很容易造成企業組織的額外負擔;但若我們理解人與自然、氣候、經濟活動之間的相互依存關係,那麼「與人相關」的資訊就會成為企業組織進行風險管理與決策時不可或缺的一部分。因此,TISFD 希望做的,是把這些原本容易被分開討論的議題重新連結起來。
TISFD 既可以作為一個獨立的框架使用,也可以作為企業組織已經採用 GRI、ISSB、TCFD 或 TNFD 等框架後的補充。此項設計,主要推動企業組織在既有的資訊與管理基礎上,進一步辨識「與人相關」的風險缺口,而非重新建立一套新系統。

Q:台灣在全球供應鏈中扮演著至關重要的角色,從 TISFD 的角度而言,以供應鏈為主的經濟體應該關注哪些最重要的社會風險?
在討論社會風險時,我們時常以「最低生活工資」(living wage)作為一個案例,若企業組織連最低生活工資都無法支付,它真的能夠長期、永續地發展嗎?如果企業無法讓勞動者維持基本且有尊嚴的生活,它還能持續吸引人才、維持生產力、穩定供應鏈,保持長期競爭力嗎?但我們深知,風險取決於不同產業、企業組織的營運模式與價值鏈;正因如此,TISFD 並非要列出一套適用於所有企業組織的風險清單,而是希望企業組織能夠更全面地檢視自身的影響、依賴、風險和機會 (IDRO)。
在 TISFD 發展測試版框架、建立其基礎概念的過程中,我們更加專注與聯盟成員及區域理事會成員進行案例討論,引導企業組織同時從「影響重要性」與「財務重大性」來檢閱,理解自身活動如何影響不平等,以及這些影響又如何進一步轉化為企業所面臨的風險與機會。這些問題有時甚至超越單一企業的層次,而涉及整個經濟體系與制度環境。因此,從「人、自然與氣候」彼此交織的角度來理解系統性風險,也是 TISFD 框架非常重要的一環。
就現階段而言,我不會直接斷言「台灣最重要的社會風險是什麼」。這也意味著,我們需要從不同層次來看待社會風險。除了自身營運之外,也要關注供應鏈、投資組合以及企業所在的社區與更廣泛的經濟環境。對金融機構與投資者而言,這一點尤其重要,因為不同產業、地區及不同類型的企業,其風險暴露程度大為不同。

Q:您認為台灣在未來幾年如何為 TISFD 框架的發展做出貢獻?台灣企業、金融機構和其他組織在哪些方面擁有最大的參與機會?
台灣最重要的特性即是與全球供應鏈的高度連結。這意味著,台灣企業不能僅以自身總部的角度看待「與人相關」的議題(多數情境下,總部難以直接了解供應鏈下游的營運狀況,也很難掌握供應商所在地的社區,以及當地人們受到企業活動的影響。)
如果企業只看見自己的員工,而看不見整個價值鏈中的人,將難以真正理解自身與社會之間的依存關係。台灣非常特殊、同時也非常有價值的地方在於:台灣企業組織對與人相關議題所產生的影響,往往不只發生在台灣境內,而是透過供應鏈、投資與跨境營運延伸到世界各地,而這一點其實與新加坡等高度國際化的經濟體有些相似。新加坡本身是重要的金融與投資中心,許多金融決策會透過資本流動影響不同市場。因此,建議台灣的金融機構、保險公司、投資者,以及支持跨境業務的企業組織衍伸思考:這些與人相關的因素,應該如何真正被納入投資、融資與企業決策?
另一方面,「社會風險」不只是多元、公平與共融(DEI),也不只是慈善事業,它涵蓋了一個從「基本人權」到「人的福祉」的連續光譜。在光譜的一端是最基本的底線(人權與基本勞動條件);而另一端則是人的福祉(心理健康、工作環境,以及員工在企業組織中的整體福祉)。TISFD 希望看到的是從「不應被侵犯的基本人權」,一路延伸到「企業如何創造更健康、更有韌性的工作與社會環境」的動態轉型過程。台灣企業組織已經深度參與全球供應鏈,若能將這些跨境經營的經驗帶給 TISFD,那麼台灣企業組織不僅是回應一個新的國際框架,而是參與定義全球未來如何理解與衡量「人」在企業活動中的價值與風險。
從 TISFD 延伸至職場心理安全
想進一步了解企業如何管理「與人相關」的風險,歡迎參加 CSRone 永續趨勢論壇《當「反霸凌」成為必修課:企業治理韌性的新考題》。論壇將從法規趨勢、企業治理與國際框架等面向切入,並結合 TISFD 對 AI、人權與社會風險的觀點,以及 ISO 45003 職場心理健康與安全管理指引,探討企業如何將職場心理安全納入治理與永續管理,建立更具韌性的組織。
點擊下圖了解更多論壇資訊!

※ 本文授權轉載自 CSRone,詳見原文。